
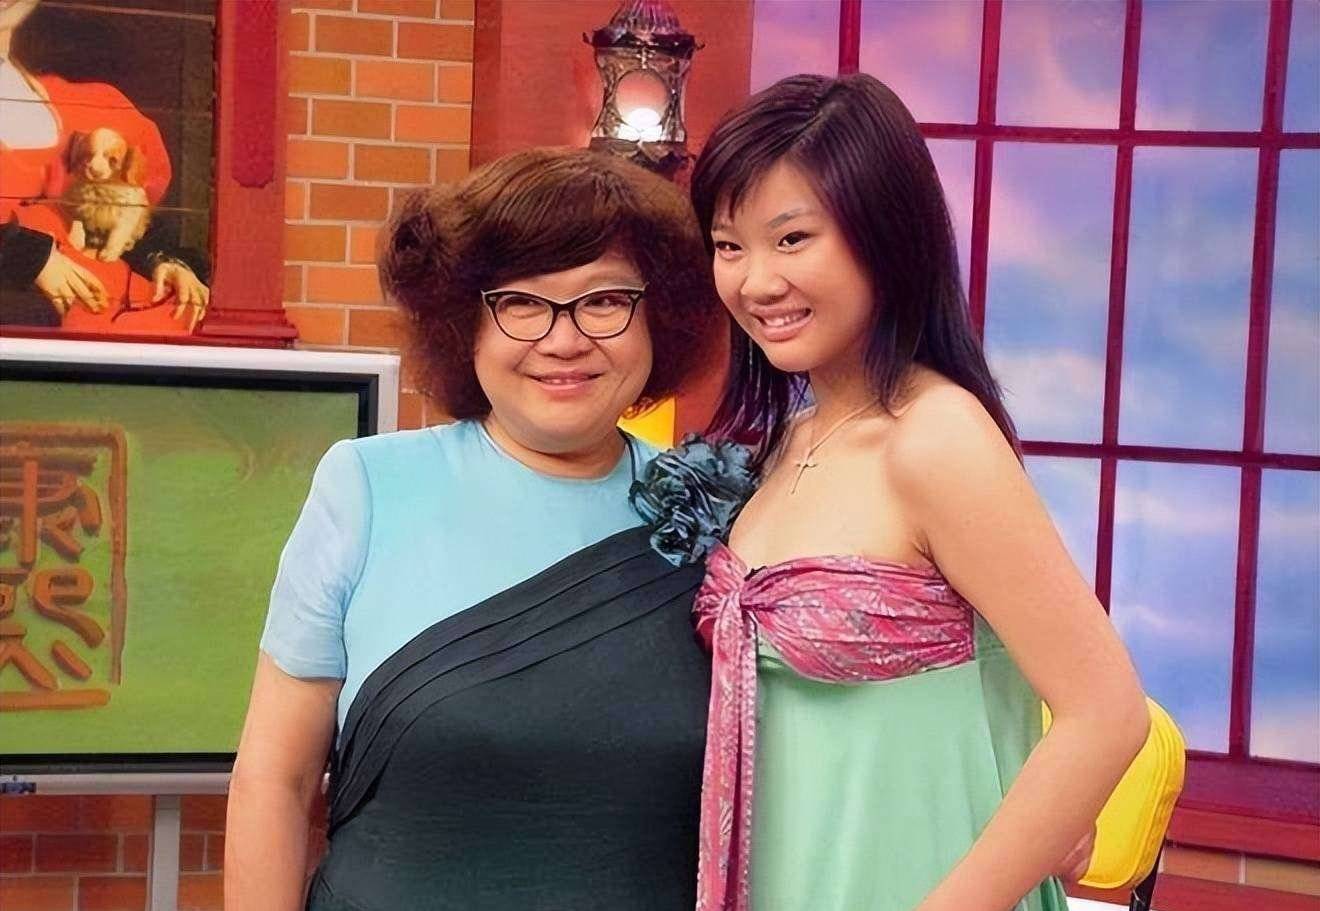
上世纪六七十年代,沈殿霞是炙手可热的主持人,郑少秋后来也成为两岸三地众多女性观众的梦中情人。两人结婚后,沈殿霞生下女儿郑欣宜,但好景不长,她在生下郑欣宜没多久后便与郑少秋离婚。离婚后的沈殿霞没有把怨恨传给女儿,为了不让郑欣宜心里滋生仇恨的种子,她与郑少秋保持着友好往来,让女儿依然能感受父爱。这份克制与体面,在当时并不容易。
从此,沈殿霞把全部心思放在女儿身上,独自抚养郑欣宜。2006年,她的身体亮起了红灯,她开始认真考虑女儿未来的生活。知女莫过母,她担心自己离世后,年纪尚轻的郑欣宜在面对巨大财富时会挥霍无度,失去斗志。于是,一个大胆而周密的决定在她心中成形——设立家族信托,用制度代替自己,继续守护女儿。这份安排,远比留下现金更需要远见。
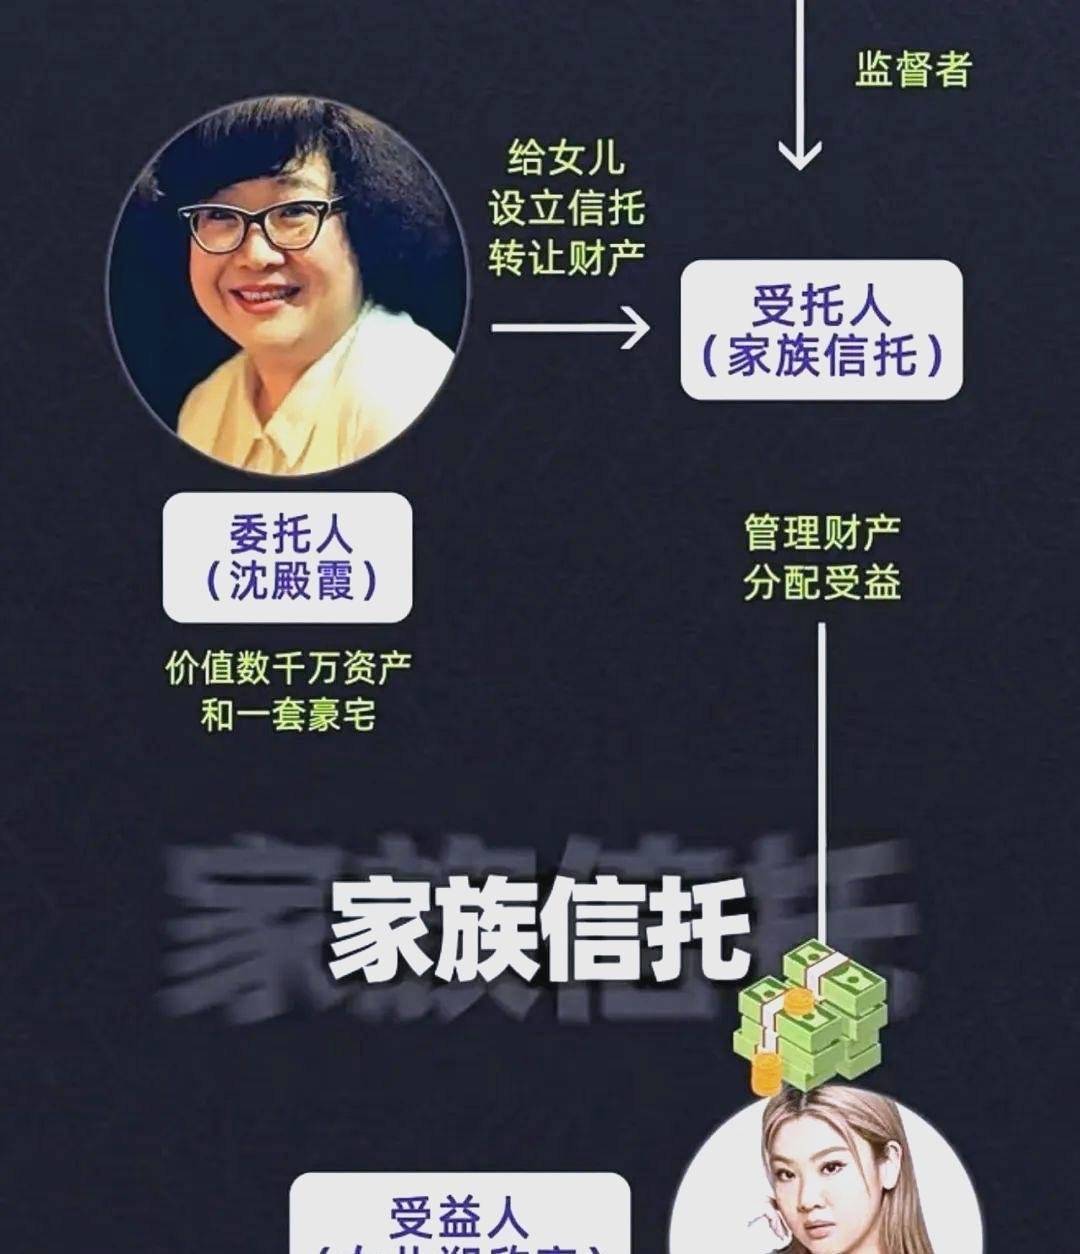
2007年,在病逝前一年,沈殿霞将香港、加拿大等地价值6000万港币的资产,其中包括一套豪宅,全部装入遗嘱信托。郑欣宜是唯一受益人。她还专门指定前夫郑少秋和自己信任的朋友作为信托保护人,也就是监察人,负责监督受托人。这样一来,即便母亲不在了,女儿的身边依然有值得托付的人把关。一个母亲在生命最后时刻,想的不是自己,而是女儿往后几十年的安稳。
这份信托里,最令人震撼的是“本金时间锁”。沈殿霞明确规定,郑欣宜需年满35岁,才能分配到信托中的全部遗产本金。在此之前,无论生活状况如何,都无法动用本金。这一设计直指年轻受益人财务不成熟的核心风险,避免刚成年的郑欣宜因缺乏经验,被他人哄骗或自我挥霍导致资产流失。美国洛克菲勒家族同样规定,后代30岁前仅能领取分红,不能动用本金,本质都是通过“时间筛选”,让受益人在心智成熟后掌控财富。
除了本金锁定,沈殿霞还设计了每月2万港币的生活费“柔性供给”。这笔钱够生活,但不养“闲人”。她的考量很明确:财富要“养人”,但不能“废人”。每月2万的约束,实则是留给女儿探索事业、建立独立人格的空间。这种“刚性约束+柔性供给”的传承方案,既不让女儿挨饿受穷,也不让她坐吃山空。一个母亲的爱,藏在每一个数字背后。
沈殿霞病逝后,失去母亲庇护的郑欣宜很快陷入人生低谷。她受男友影响,开始出现挥霍倾向。她变卖了母亲生前留下的保姆车,解雇了司机、菲佣,并套现20万港币。花完这笔钱后,她又变卖母亲留下的400平房产,得到1500万港币。随后因投资不当、生活奢靡,几年间这些现款就消耗殆尽。最窘迫的时候,郑欣宜兜里只有26元港币。但正是信托的“刚性约束”,让她无法动用那6000万遗产本金。这是母亲留给她的最后一道防线。
试想一下,若没有这份信托,1500万豪宅套现再加上6000万本金,很可能在短时间内被挥霍一空,郑欣宜将彻底失去生活保障。但信托为她筑起了一道“财富防火墙”。香港信托法强调,受托人责任是守护而非控制。这份信托的设计并非要限制郑欣宜的自由,而是为她建立“财务纪律”。在母亲无法继续陪伴的日子里,这套制度代替了母亲的唠叨与管束,让她在跌跌撞撞中始终有一条退路。
后来,郑欣宜凭借自己的能力,成为了一名香港实力唱将。2022年5月30日,她在社交平台上发布自己35岁的生日祝福,也揭开了一位好母亲未雨绸缪为女儿设立家族信托的故事。这一刻,她已满35岁,按照母亲的安排,可以分配信托中的全部遗产本金。从20岁到35岁,母亲设下的“时间锁”终于到期。公众这才明白,沈殿霞当年的安排有多深远。
但郑欣宜接受采访时表示,很感谢当初妈妈的安排,目前暂时不会动用信托资金。现在的她,无论有没有这笔钱,自己都能过得很好。这句话令人泪目,也让人明白,沈殿霞的信托真正目的,不是让女儿坐享其成,而是逼她长出独立的翅膀。当女儿终于能平静地说出“我不需要动这笔钱”时,母亲当年的苦心才算真正开花结果。
沈殿霞的6000万港币家族信托,不仅是资产的传承,更是一份穿越14年时光、守护女儿对抗抑郁的“母爱铠甲”。从离婚后独自养女,到临终前为女儿设下“锁”,她用最理智的方式,给了女儿最柔软的爱。那份信托合同上的每一个条款,都是母亲无法说出口的牵挂。财富会花完,但制度不会;人会离开,但爱可以延续。这份母爱,从未离开。
盛达优配提示:文章来自网络,不代表本站观点。


